Lãi suất huy động tháng 9/2026: nhóm nào đang dẫn đầu?
Theo biểu lãi suất huy động trực tuyến dành cho khách hàng cá nhân cập nhật đầu tháng 9/2026, nhóm ngân hàng quốc doanh (Agribank, Vietcombank, BIDV, VietinBank) tiếp tục niêm yết mức tương đồng: 4,75%/năm cho kỳ hạn 3 tháng, 6,6%/năm cho kỳ hạn 6-9 tháng và 6,8%/năm cho kỳ hạn 12-18 tháng.
Trong khi đó, khối ngân hàng thương mại cổ phần có sự phân hóa rõ rệt hơn. ACB dẫn đầu với 7,8%/năm ở kỳ hạn 12 tháng (7,6-7,7%/năm cho kỳ hạn 6-9 tháng); Sacombank đứng thứ hai với 7,5%/năm ở cả kỳ hạn 12 và 18 tháng; Techcombank niêm yết 6,75%/năm cho kỳ hạn 12 tháng; các mức tại SHB, MB và VPBank lần lượt khoảng 6,5%, 6,35% và 6,2%/năm.
Lãi suất cho vay mua nhà tháng 9/2026
Ở chiều cho vay mua nhà, mặt bằng lãi suất năm 2026 nhìn chung cao hơn giai đoạn trước, phản ánh xu hướng thắt chặt tín dụng bất động sản của toàn hệ thống. Lãi suất ưu đãi giai đoạn đầu (6-12 tháng) phổ biến quanh 8-12%/năm tùy ngân hàng: nhóm ngân hàng tư nhân như MB Bank khoảng 9-9,5% (cố định 12-24 tháng), Techcombank khoảng 8,5-9,5% (6-12 tháng), trong khi VIB và ACB có mức cao hơn, khoảng 9,5-12%/năm.
Sau giai đoạn ưu đãi, lãi suất cho vay mua nhà chuyển sang thả nổi và thường dao động 11-15%/năm tùy biên độ và chính sách từng ngân hàng — đây là mức người vay bắt buộc phải tính đến khi lập kế hoạch tài chính dài hạn, thay vì chỉ nhìn vào con số ưu đãi hấp dẫn ban đầu.
Điểm mới: gói tín dụng 20.000 tỷ đồng của Vietcombank
Một động thái đáng chú ý đầu tháng 9/2026 là việc Vietcombank triển khai gói tín dụng quy mô 20.000 tỷ đồng dành riêng cho khách hàng mua nhà tại các dự án bất động sản đã được cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở. Theo chương trình, khách hàng có thể được hưởng lãi suất thấp hơn tới 1%/năm so với lãi suất cho vay bất động sản thông thường, thời hạn vay tối đa lên tới 35 năm, tỷ lệ cho vay có thể đạt đến 100% giá trị căn nhà tùy điều kiện và hồ sơ tín dụng cụ thể.
Đây là tín hiệu tích cực cho thấy dòng vốn ngân hàng đang được định hướng ưu tiên vào các dự án có pháp lý minh bạch, đầy đủ — một tiêu chí mà người mua nhà nên đặc biệt lưu ý khi lựa chọn dự án để tối ưu điều kiện vay.
Dự án càng có pháp lý rõ ràng, người mua càng có nhiều lựa chọn gói vay ưu đãi hơn — đây là mối liên hệ trực tiếp giữa pháp lý dự án và chi phí vốn của chính bạn.
3 mẹo chọn gói vay thông minh
- So sánh lãi suất trung bình cả kỳ hạn, không chỉ lãi suất ưu đãi ban đầu — một gói vay 6 tháng lãi suất thấp nhưng thả nổi sớm có thể tốn kém hơn một gói cố định 24-36 tháng chỉ cao hơn 0,3-0,5%/năm.
- Chuyển lương qua ngân hàng cho vay nếu có thể — hầu hết ngân hàng giảm thêm 0,3-0,5%/năm cho khách hàng có dòng lương ổn định qua tài khoản của họ.
- Ưu tiên dự án đã có đầy đủ pháp lý (quy hoạch 1/500, giấy phép xây dựng, hoặc đã có sổ hồng) — như minh chứng từ gói tín dụng Vietcombank nêu trên, đây là yếu tố giúp mở ra nhiều lựa chọn gói vay ưu đãi hơn.
Áp dụng khi vay mua căn hộ Fenica Dĩ An - Tân Đông Hiệp
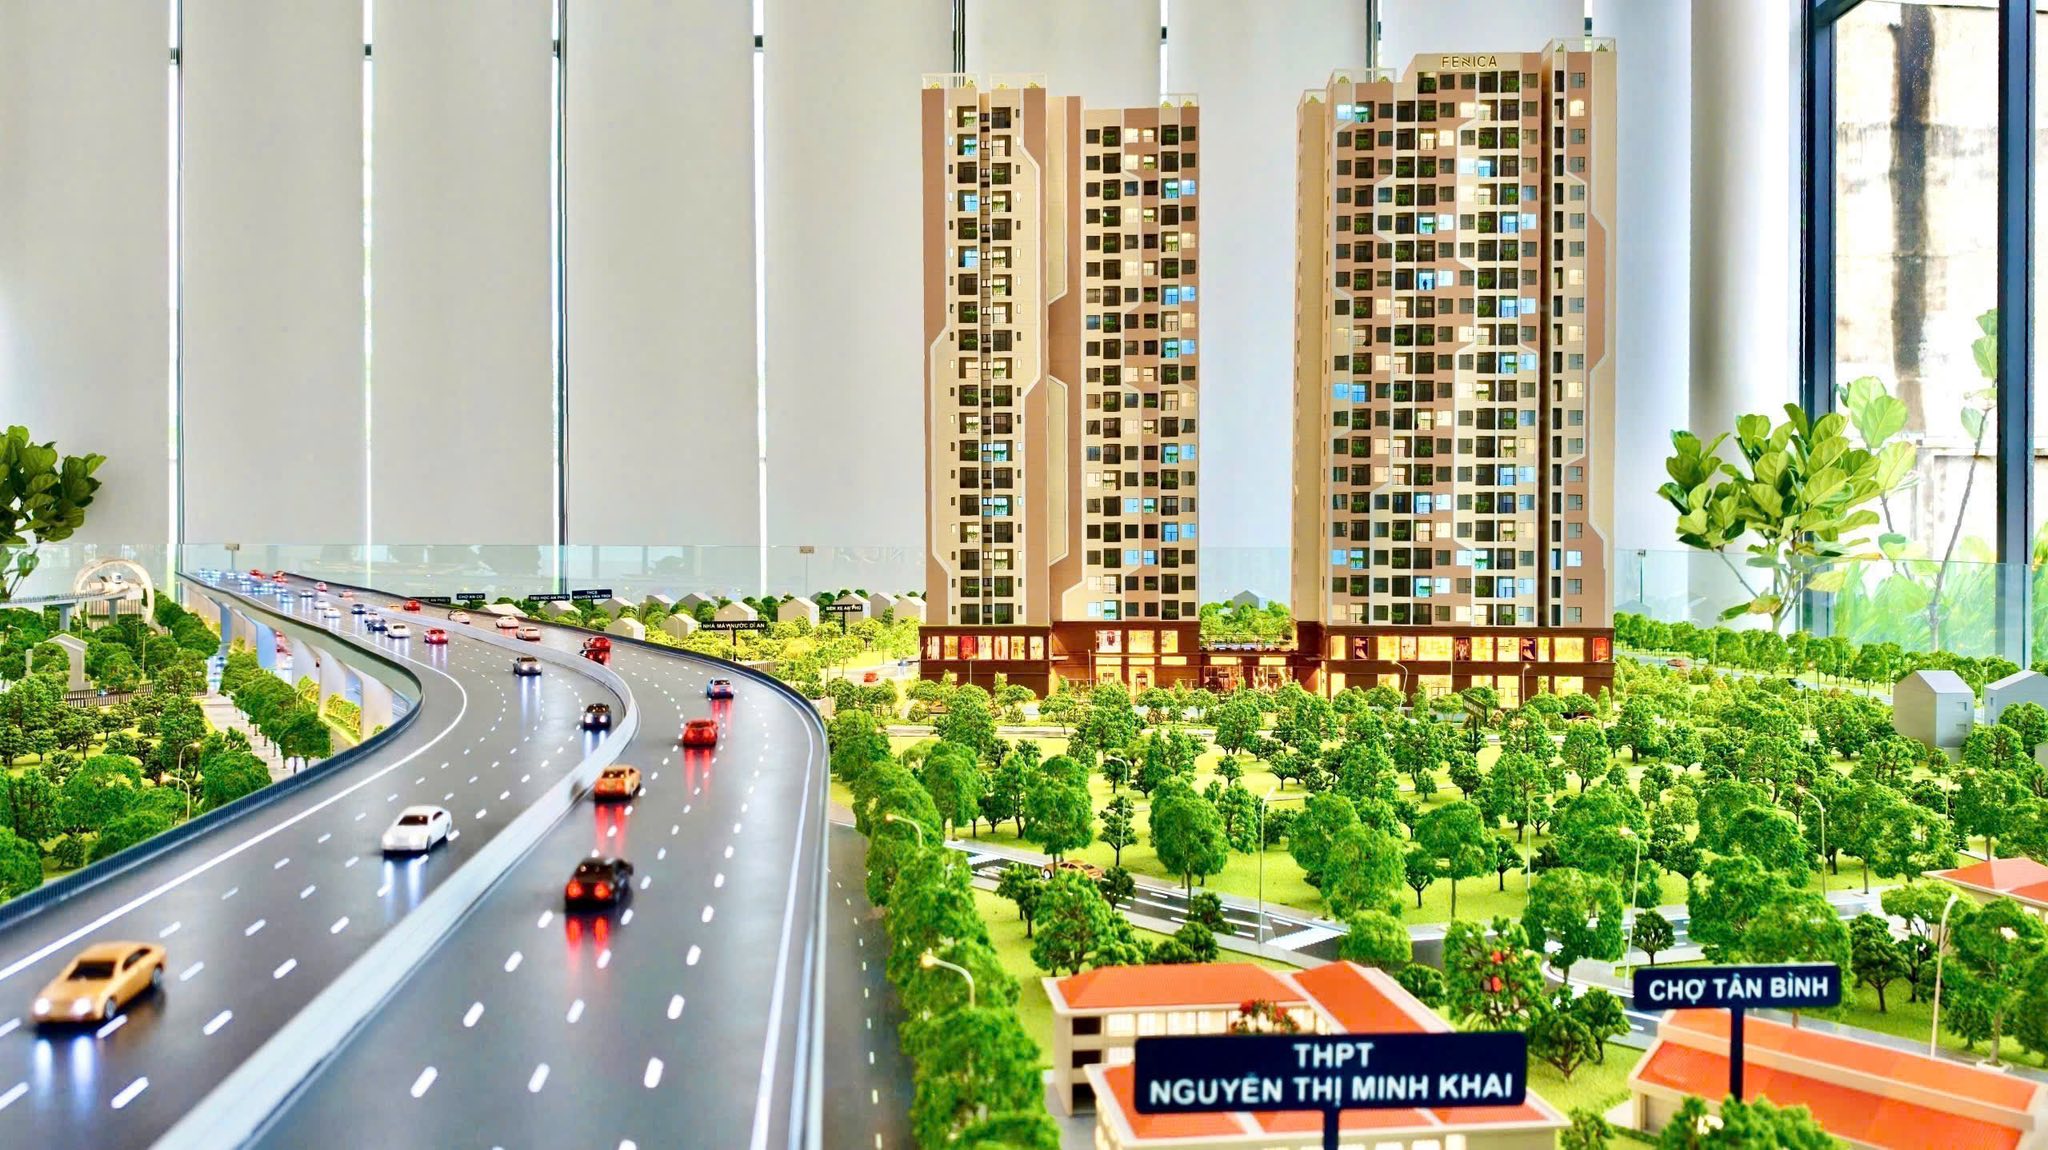
Fenica — dự án căn hộ TOD tại khu vực Dĩ An (nay thuộc phường Tân Đông Hiệp, TP. Hồ Chí Minh) — hiện có phương thức thanh toán hỗ trợ vay ngân hàng với hai mức phổ biến: 49% và 70% giá trị căn hộ, ngân hàng liên kết giải ngân theo tiến độ thanh toán. Dự án đã có quy hoạch chi tiết 1/500 (Quyết định 237/QĐ-UBND) và giấy phép xây dựng (GPXD 3935/GPXD) — hai mốc pháp lý quan trọng giúp người mua tại Fenica Dĩ An có nhiều cơ sở hơn khi đàm phán lãi suất với ngân hàng liên kết, thay vì phải chấp nhận điều kiện vay kém ưu đãi hơn ở các dự án còn thiếu pháp lý.
Khi cân nhắc giữa phương án vay 49% hay 70%, người mua nên áp dụng đúng nguyên tắc đã phân tích ở bài viết trước: tính khoản trả góp dự kiến ở cả mức lãi suất ưu đãi và mức thả nổi giả định (cộng thêm 3-5 điểm phần trăm so với lãi suất tháng 9/2026 nêu trên), sau đó đối chiếu với tỷ lệ 30-40% thu nhập gia đình để đảm bảo an toàn tài chính dài hạn.
Muốn được tư vấn gói vay cụ thể cho Fenica?
Đội ngũ tư vấn sẽ giúp bạn tính toán chi tiết khoản vay theo thu nhập thực tế.
Số liệu lãi suất trong bài được tổng hợp từ các nguồn báo chí tài chính tại thời điểm đầu tháng 9/2026, chỉ mang tính tham khảo và có thể thay đổi theo từng ngân hàng, hồ sơ tín dụng cụ thể. Vui lòng liên hệ trực tiếp ngân hàng hoặc tư vấn viên Fenica để có thông tin lãi suất chính xác nhất tại thời điểm vay.