Bức tranh giá căn hộ TP.HCM 2026: những con số đáng chú ý
Theo báo cáo của Bộ Xây dựng, giá căn hộ tại khu vực TP.HCM cũ trong quý I/2026 đạt mức trung bình khoảng 112 triệu đồng/m², tăng gần 1% so với quý trước và khoảng 26% so với cùng kỳ năm 2025 — thiết lập mặt bằng giá cao mới. Đáng chú ý, ở phân khúc cao cấp, mức giá phổ biến đã vượt 200 triệu đồng/m² và có dự án lên đến gần 600 triệu đồng/m²: The Marq khoảng 222-260 triệu/m², Vinhomes Golden River 223-360 triệu/m², Empire City 303-393 triệu/m², Metropole Thủ Thiêm 330-448 triệu/m², Grand Marina Saigon 440-557 triệu/m².
Trong khi đó, báo cáo quý II/2026 của CBRE lại ghi nhận giá sơ cấp bình quân toàn TP.HCM ở mức thấp hơn nhiều, khoảng 76 triệu đồng/m². Sự chênh lệch này không phải vì giá giảm, mà vì phạm vi thống kê khác nhau: sau khi sáp nhập địa giới hành chính, TP.HCM mở rộng bao gồm cả các khu vực vùng ven từng thuộc Bình Dương, Bà Rịa – Vũng Tàu với mặt bằng giá thấp hơn nhiều so với khu lõi trung tâm, kéo giá bình quân toàn thành phố xuống thấp hơn con số riêng của khu vực nội thành cũ.
Đây chính là bài học đầu tiên về "giá trị thật": một con số "giá trung bình" mà không nêu rõ phạm vi địa lý hay phân khúc có thể gây hiểu lầm đáng kể — và là điều người mua nhà cần luôn hỏi rõ khi tiếp nhận bất kỳ số liệu thị trường nào.
Nghịch lý cung giảm — giá tăng: vì sao?
Theo Cushman & Wakefield, khu vực lõi TP.HCM quý I/2026 chỉ ghi nhận khoảng 1.200 căn hộ mở bán mới, giảm 62% so với quý trước và 47% so với cùng kỳ năm trước. Tỷ lệ hấp thụ theo Knight Frank cũng chỉ đạt 36% trong quý này. Thế nhưng sang quý II/2026, bức tranh đảo chiều rõ rệt: CBRE ghi nhận khoảng 6.573 căn hộ mở bán mới (tăng ~20% so với cùng kỳ) với tỷ lệ hấp thụ vọt lên tới 90%.
Sự biến động mạnh giữa hai quý liền kề — từ hấp thụ 36% lên 90% — cho thấy thị trường căn hộ TP.HCM hiện rất nhạy cảm với tâm lý và thời điểm, chứ không di chuyển đều đặn theo một xu hướng tuyến tính. Về nguyên nhân giá khó giảm, ông Nguyễn Văn Đính, Phó Chủ tịch Hiệp hội Bất động sản Việt Nam (VARS), nhận định mặt bằng giá hiện nay vẫn được neo ở mức cao do hàng loạt chi phí cấu thành dự án — tiền sử dụng đất, vật liệu xây dựng, nhân công và chi phí vốn — chưa có xu hướng giảm, nên kỳ vọng giá nhà lao dốc trong ngắn hạn là khó trở thành hiện thực.
"Giá trị thật" được cấu thành từ đâu?
Nhìn từ góc độ tài chính dự án, phần "giá trị thật" của một căn hộ thường bao gồm:
- Chi phí đất và nghĩa vụ tài chính: tiền sử dụng đất, chi phí giải phóng mặt bằng — phần này đang có xu hướng tăng khi các quy định định giá đất mới tiệm cận giá thị trường hơn.
- Chi phí xây dựng và tài chính: vật liệu, nhân công, lãi vay trong quá trình thi công — nhóm chi phí này biến động theo giá nguyên vật liệu và mặt bằng lãi suất.
- Chi phí pháp lý và thời gian: thủ tục pháp lý càng kéo dài, chi phí cơ hội và chi phí vốn của chủ đầu tư càng lớn, gián tiếp đẩy giá bán.
- Giá trị sử dụng thực: vị trí, kết nối giao thông, hệ tiện ích, chất lượng thi công — đây là phần giá trị người mua trực tiếp hưởng lợi khi sử dụng căn hộ, không phụ thuộc vào việc thị trường có "sốt" hay không.
Một chuyên gia được VnEconomy dẫn lời nhấn mạnh quan điểm này rất rõ: "Nếu chỉ tập trung phát triển hạ tầng để đẩy giá đất lên cao sẽ là sai lầm. Giá trị bất động sản phải gắn với nhu cầu thực và hiệu quả sử dụng." Đây chính là ranh giới để phân biệt với phần giá trị tiếp theo.
"Giá kỳ vọng" là gì và vì sao cần thận trọng?
Khác với giá trị thật, "giá kỳ vọng" là phần giá được cộng thêm dựa trên niềm tin rằng một khu vực sẽ tăng giá mạnh trong tương lai nhờ quy hoạch, hạ tầng hoặc làn sóng đầu tư — dù các yếu tố này chưa chắc chắn về tiến độ hoặc hiệu quả thực tế. Nhiều chuyên gia gọi giai đoạn 2026 là thời kỳ thị trường "thanh lọc, loại bỏ giá trị ảo": PGS-TS Trần Đình Thiên, nguyên Viện trưởng Viện Kinh tế Việt Nam, cảnh báo thị trường đang đối mặt "áp lực kép" giữa lãi suất tăng và dư địa chính sách tiền tệ thu hẹp, khiến những tài sản chỉ dựa vào giá trị ảo khó có thể tồn tại lâu dài.
Một biểu hiện cụ thể của "giá kỳ vọng" là hiện tượng giá đất tăng vọt ngay khi có tin đồn quy hoạch, trước khi dự án hạ tầng thực sự khởi công — điều đã từng xảy ra quanh nhiều tuyến metro tại TP.HCM. Tín hiệu tích cực là các cơ quan quản lý đang xây dựng cơ sở dữ liệu đất đai (GIS) và thanh toán số hoàn thiện hơn trong năm 2026, được kỳ vọng giúp minh bạch hóa thông tin, hạn chế tình trạng "hai giá" và giúp nhà đầu tư tránh bẫy thông tin ảo, đưa ra quyết định phù hợp với năng lực tài chính thay vì chạy theo tâm lý đám đông.
Giá trị thật là thứ bạn vẫn giữ được khi thị trường hạ nhiệt. Giá kỳ vọng là phần dễ "bốc hơi" đầu tiên khi tâm lý đầu cơ đảo chiều.
Tiêu chí thực dụng khi đánh giá một mức giá chào bán
Khi đứng trước một bảng giá cụ thể, người mua có thể tự kiểm tra nhanh theo các câu hỏi sau để tách bạch giá trị thật và giá kỳ vọng:
- So sánh cùng phạm vi và phân khúc: mức giá đang so với khu vực nào, phân khúc nào? Một con số "giá trung bình toàn thành phố" hay "giá trung bình khu lõi" mang ý nghĩa rất khác nhau.
- Pháp lý đã đến đâu? Dự án đã có quy hoạch chi tiết 1/500, giấy phép xây dựng hay mới chỉ ở giai đoạn chủ trương đầu tư? Càng thiếu pháp lý, phần "giá kỳ vọng" trong mức giá càng lớn.
- Hạ tầng liên quan đã khởi công chưa? Nếu giá được quảng cáo dựa trên một tuyến metro hay tuyến đường "sắp có", cần kiểm tra mốc khởi công — hoàn thành cụ thể thay vì chỉ nghe "quy hoạch định hướng".
- Giá trị sử dụng ngay hiện tại: Nếu không có bất kỳ yếu tố hạ tầng tương lai nào, căn hộ vẫn đáng mức giá đó nhờ vị trí, tiện ích, chất lượng xây dựng hay không?
Fenica trong bức tranh giá trị thật năm 2026
Trong bối cảnh thị trường được dự báo bước vào giai đoạn "sàng lọc", TS. Cấn Văn Lực khuyến nghị dòng vốn năm 2026 nên tập trung vào ba nhóm phân khúc tiềm năng: nhà ở trung cấp và nhà ở xã hội, bất động sản khu công nghiệp, và mô hình TOD — đô thị gắn với hạ tầng giao thông công cộng.
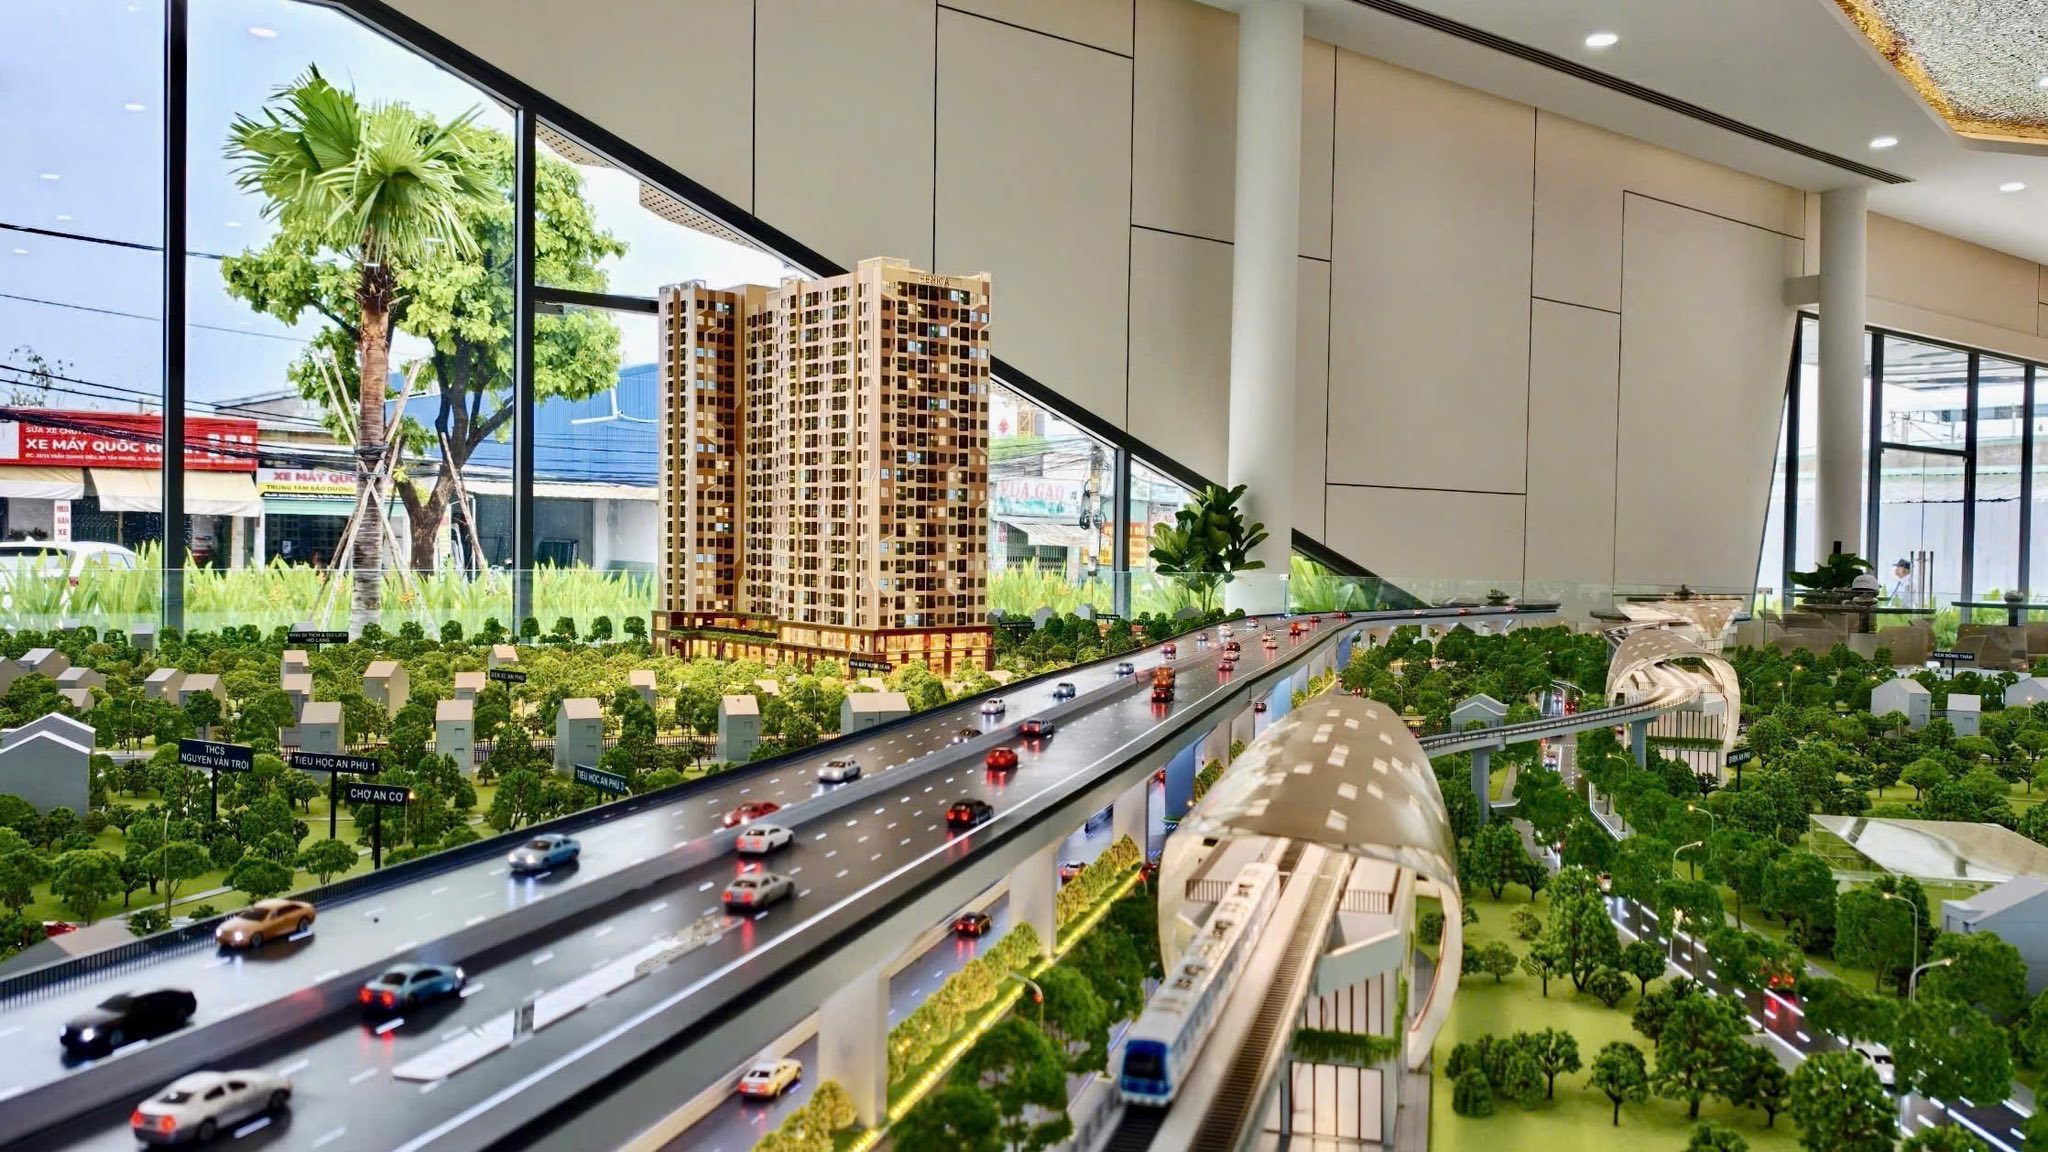
Đối chiếu với các tiêu chí giá trị thật đã nêu, Fenica có phần pháp lý đã hoàn thiện ở mức quan trọng nhất trước khi mở bán: quy hoạch chi tiết 1/500 (Quyết định 237/QĐ-UBND) và giấy phép xây dựng (GPXD 3935/GPXD) đều đã được cấp. Về giá trị sử dụng thực, dự án có khối đế thương mại — dịch vụ tích hợp cùng hơn 27 hạng mục tiện ích nội khu, không phụ thuộc hoàn toàn vào kỳ vọng tiến độ của tuyến Metro số 1 nối dài để tạo ra giá trị sử dụng ngay khi bàn giao.
Điều này không có nghĩa Fenica "miễn nhiễm" với biến động thị trường chung — như đã phân tích, không một mức giá bất động sản nào tránh khỏi ảnh hưởng của chi phí đầu vào và tâm lý thị trường. Nhưng việc một dự án có đầy đủ căn cứ pháp lý và giá trị sử dụng thực ngay tại thời điểm hiện tại, thay vì chỉ dựa vào lời hứa hạ tầng tương lai, là yếu tố người mua nên ưu tiên xem xét khi cân đối giữa "trả tiền cho giá trị thật" và "trả tiền cho giá kỳ vọng".
Muốn đối chiếu chi tiết pháp lý và giá trị sử dụng của Fenica?
Xem đầy đủ hồ sơ pháp lý, tiện ích và mặt bằng thực tế trước khi ra quyết định.
Bài viết tổng hợp thông tin thị trường từ Bộ Xây dựng, CBRE, Cushman & Wakefield, Knight Frank và ý kiến chuyên gia tại thời điểm đăng tải, không phải khuyến nghị đầu tư. Số liệu giá cả có thể thay đổi theo diễn biến thị trường thực tế.