Bối cảnh tài chính năm 2026
Năm 2026, mặt bằng lãi suất huy động tại các ngân hàng thương mại có xu hướng nhích tăng trở lại sau giai đoạn duy trì ở vùng thấp. Tính đến tháng 8/2026, lãi suất tiết kiệm kỳ hạn 12 tháng tại nhóm ngân hàng quốc doanh (Agribank, BIDV, Vietcombank, VietinBank) dao động quanh 6,8-6,9%/năm, trong khi nhóm ngân hàng thương mại cổ phần phổ biến ở mức 6,8-7,3%/năm — cá biệt một số ngân hàng niêm yết mức đặc biệt lên đến 9%/năm cho khoản tiền gửi rất lớn.
Cùng lúc đó, lạm phát (CPI) bình quân năm 2026 được Ngân hàng Nhà nước và Bộ Tài chính đưa ra nhiều kịch bản dự báo trong khoảng 3,5-4,8%, xoay quanh mục tiêu kiểm soát 4,5% mà Quốc hội đề ra. Đây chính là bài toán khiến nhiều người phải cân nhắc lại: tiền để trong ngân hàng có thực sự "sinh lời" hay chỉ đang giữ giá trị ở mức tối thiểu?
Gửi tiết kiệm: an toàn nhưng lãi thực đang mỏng dần
Gửi tiết kiệm vẫn là kênh giữ tiền phổ biến nhất tại Việt Nam nhờ ba ưu điểm: an toàn (được bảo hiểm tiền gửi), thanh khoản cao (có thể tất toán trước hạn khi cần) và không đòi hỏi kiến thức chuyên sâu để tham gia. Tuy nhiên, điều nhiều người bỏ qua là con số lãi suất niêm yết không phản ánh mức tăng trưởng tài sản thực tế.
Lấy ví dụ đơn giản: nếu gửi tiết kiệm với lãi suất 6,5%/năm trong bối cảnh lạm phát bình quân 4,5%/năm, phần lãi suất thực — tức mức tăng sức mua thực sự của khoản tiền — chỉ còn khoảng 1,7-2%/năm. Với 1 tỷ đồng gửi tiết kiệm liên tục 5 năm ở mức lãi suất này, số dư danh nghĩa có thể tăng lên khoảng 1,37 tỷ đồng, nhưng sức mua thực tế quy đổi theo giá cả hiện tại chỉ tương đương khoảng 1,09-1,1 tỷ đồng — một khoảng cách đáng kể so với con số phần trăm lãi suất nghe có vẻ hấp dẫn ban đầu.
Lãi suất tiết kiệm giúp "giữ tiền không mất giá quá nhanh" tốt hơn là một công cụ gia tăng tài sản đáng kể trong dài hạn — đây là điểm khác biệt quan trọng mà người gửi tiền cần nhìn nhận đúng.
Mua căn hộ trả góp: đòn bẩy tài sản và giá trị sử dụng
Khác với gửi tiết kiệm, mua căn hộ hình thành trong tương lai theo phương thức trả góp mang lại một cơ chế tài chính khác hẳn: đòn bẩy. Người mua chỉ cần thanh toán một phần giá trị căn hộ theo từng đợt (thường 10-30% ban đầu), phần còn lại được thanh toán dần theo tiến độ xây dựng hoặc hỗ trợ qua vay ngân hàng — nhưng ngay từ thời điểm ký hợp đồng, người mua đã sở hữu quyền tài sản trên toàn bộ giá trị căn hộ, không chỉ phần đã đóng.
Ngoài ra, căn hộ còn có một lợi ích mà tiền gửi tiết kiệm không có: giá trị sử dụng kép. Nếu ở thực, người mua tiết kiệm được khoản tiền thuê nhà hàng tháng lẽ ra phải trả — một khoản "lợi suất ẩn" thường bị bỏ qua khi so sánh thuần túy giữa hai kênh. Nếu cho thuê, căn hộ tạo ra dòng tiền định kỳ, đồng thời vẫn giữ được quyền sở hữu tài sản để bán lại hoặc để lại cho thế hệ sau.
Tất nhiên, bất động sản cũng đi kèm rủi ro và hạn chế riêng: thanh khoản thấp hơn tiền gửi (không thể rút ngay lập tức khi cần tiền gấp), phụ thuộc nhiều vào vị trí — pháp lý — tiến độ bàn giao của từng dự án cụ thể, và đòi hỏi người mua phải tìm hiểu kỹ trước khi xuống tiền. Không có kênh đầu tư nào đảm bảo sinh lời chắc chắn, kể cả bất động sản, nên đây không phải là lời khuyên đầu tư mà chỉ là góc nhìn để bạn đọc tự đánh giá theo hoàn cảnh của mình.
Bảng so sánh nhanh hai phương án
| Tiêu chí | Gửi tiết kiệm | Mua căn hộ trả góp |
|---|---|---|
| Vốn ban đầu | Toàn bộ số tiền gửi | Một phần giá trị (đợt đầu) |
| Thanh khoản | Cao — rút gần như ngay lập tức | Thấp hơn — cần thời gian bán lại |
| Lãi suất/lợi ích danh nghĩa | ~6,5-7,3%/năm | Phụ thuộc thị trường, không cố định |
| Ảnh hưởng của lạm phát | Bào mòn trực tiếp lãi thực | Tài sản thực có xu hướng theo kịp lạm phát |
| Giá trị sử dụng | Không có | Ở thực hoặc cho thuê |
| Rủi ro chính | Lãi thực thấp, mất giá trị theo thời gian | Vị trí, pháp lý, tiến độ dự án |
Khi nào nên chọn phương án nào?
Trên thực tế, đây không phải là lựa chọn "một mất một còn" — nhiều người áp dụng cả hai song song theo từng giai đoạn tài chính:
- Ưu tiên gửi tiết kiệm nếu bạn cần quỹ dự phòng thanh khoản cao, chưa xác định rõ nhu cầu ở/đầu tư dài hạn, hoặc số vốn chưa đủ để tham gia phương thức trả góp tối thiểu.
- Ưu tiên mua căn hộ trả góp nếu bạn đã có nhu cầu an cư rõ ràng, xác định gắn bó dài hạn với khu vực, hoặc muốn bắt đầu tích lũy tài sản bất động sản sớm trong khi vẫn giữ lại một phần vốn lưu động cho các mục đích khác.
- Kết hợp cả hai — dùng một phần vốn để thanh toán các đợt đầu mua căn hộ theo tiến độ, phần còn lại vẫn gửi tiết kiệm để duy trì thanh khoản và trả dần các đợt tiếp theo — là cách tiếp cận cân bằng được nhiều người lựa chọn.
Fenica trong bài toán tài chính này
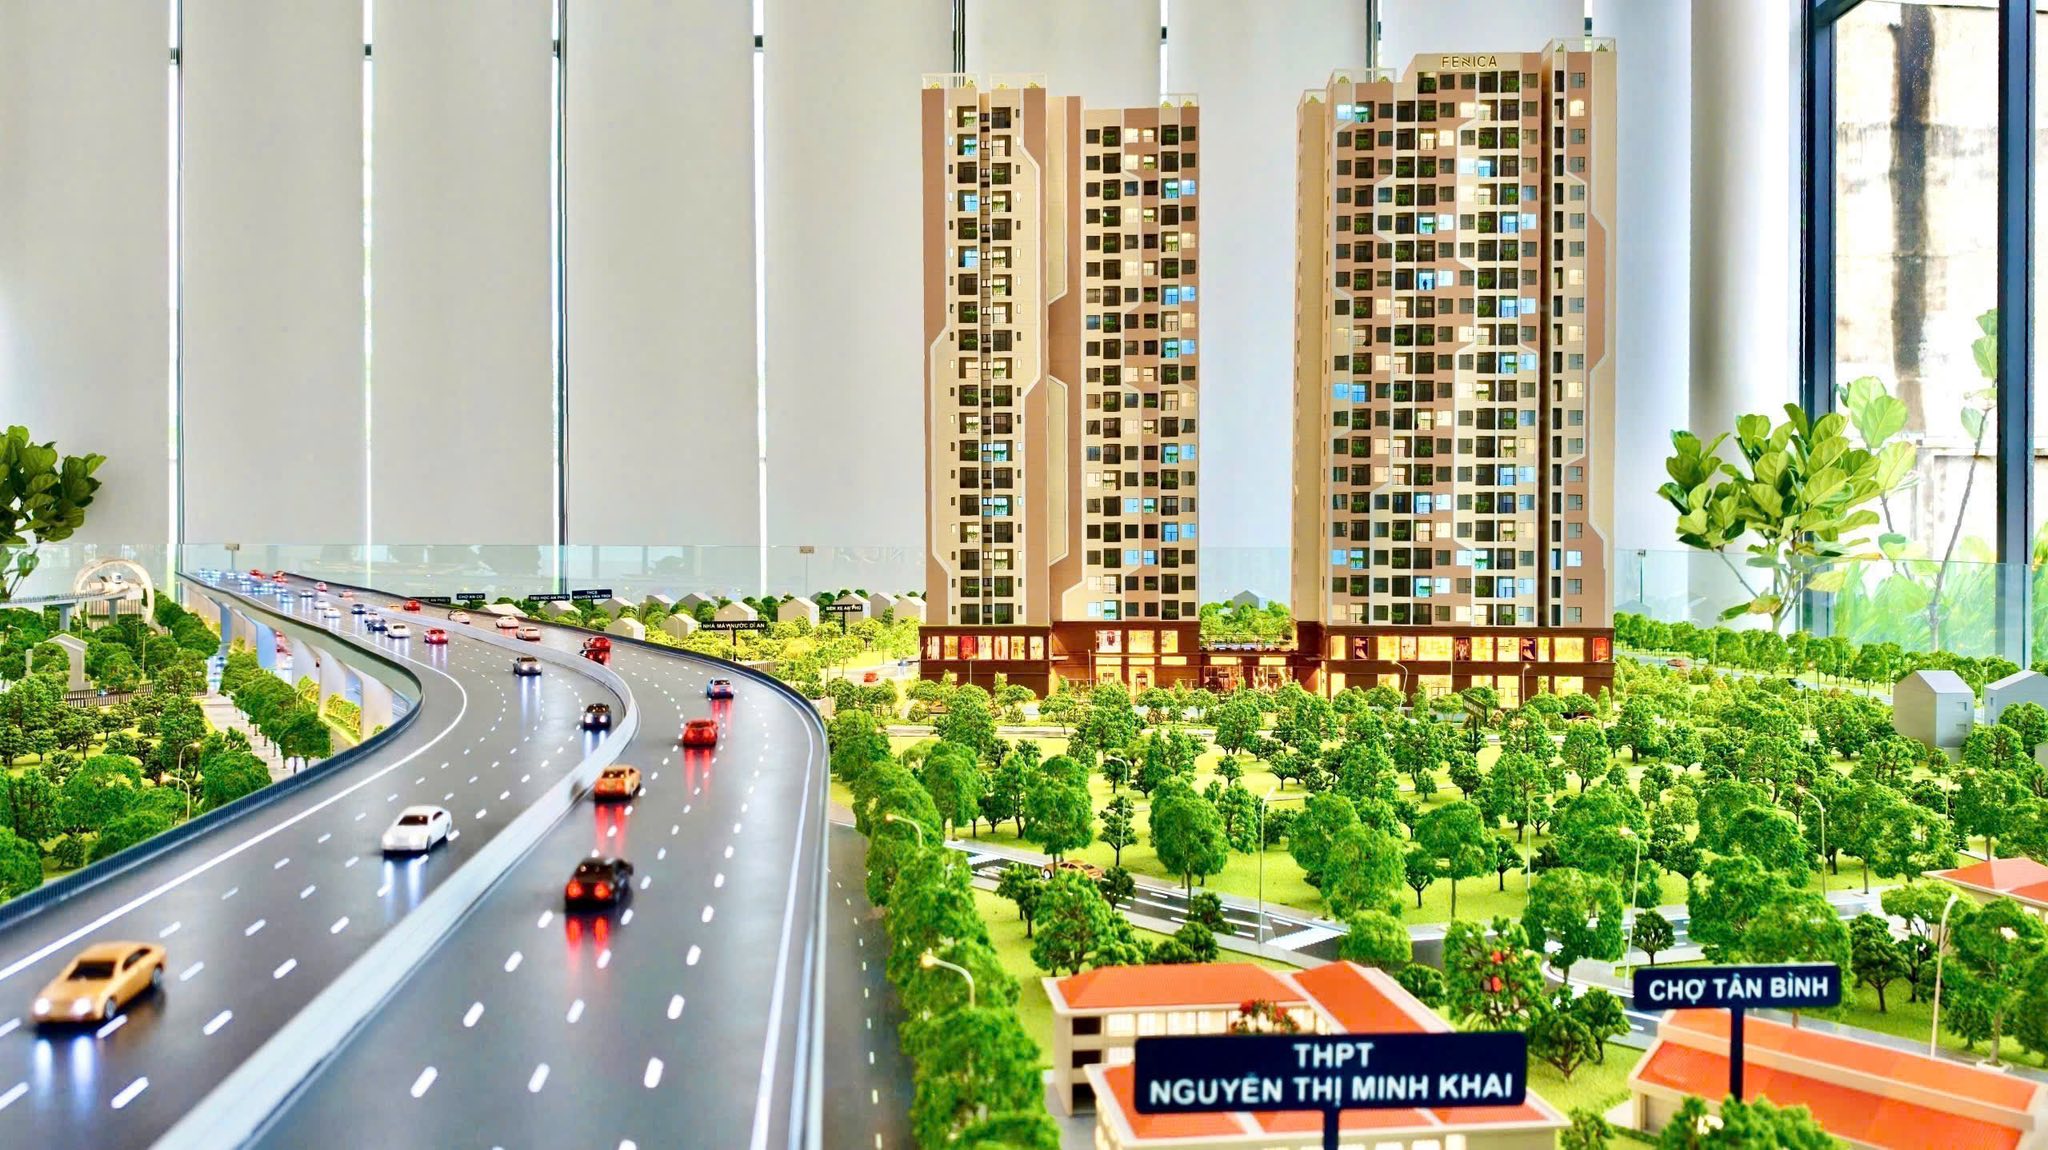
Một trong những rào cản lớn nhất khiến nhiều người chọn "để tiền trong ngân hàng cho chắc" thay vì mua nhà là cảm giác cần một khoản vốn rất lớn ngay từ đầu. Đây là điểm mà cơ chế thanh toán của Fenica được thiết kế để giải quyết: chỉ với 30 triệu đồng phí xác nhận đăng ký, người mua đã có thể giữ chỗ và bắt đầu lộ trình sở hữu căn hộ, sau đó lựa chọn 1 trong 4 phương thức thanh toán phù hợp với dòng tiền cá nhân — từ phương thức thanh toán theo tiến độ tiêu chuẩn, phương án chỉ đóng 30% đến khi nhận nhà, phương án đóng theo tiền lương hàng tháng, cho đến phương án vay ngân hàng hỗ trợ đến 70% giá trị căn hộ.
Với vị trí mặt tiền đường Trần Quang Diệu, liền kề hai nhà ga An Phú và S12 thuộc tuyến Metro số 1 nối dài, Fenica vừa đáp ứng nhu cầu an cư thực tế, vừa nằm trong hành lang phát triển đô thị TOD được quy hoạch đồng bộ — yếu tố mà nhiều chuyên gia cho rằng thường có lợi thế dài hạn hơn so với các khu vực chưa có hạ tầng giao thông công cộng kết nối.
Muốn xem chi tiết 4 phương thức thanh toán Fenica?
Tìm phương án phù hợp với dòng tiền của bạn — từ 30 triệu đồng phí giữ chỗ ban đầu.
Bài viết mang tính chất tổng hợp thông tin và chia sẻ góc nhìn tài chính cá nhân, không phải lời khuyên đầu tư. Lãi suất, lạm phát và giá trị bất động sản có thể thay đổi theo thời điểm — bạn đọc nên tham khảo thêm ý kiến chuyên gia tài chính độc lập trước khi ra quyết định.